Mais sobre o Imóvel
Precisão da geolocalização:
Localização Precisa
Código Imóvel: 3074692
Valor de Avaliação: Não informado
Data de Inclusão: 20/10/2026
Matrícula: 130.008
Comarca: São Paulo/SP
Ofício: 12
Descrição:
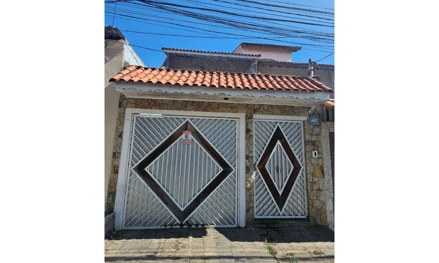
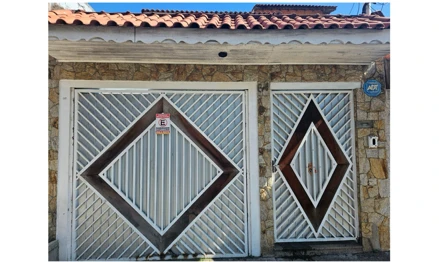
IMÓVEL MATRÍCULA 130.008 do 12º CARTÓRIO DE REGISTRO DE IMÓVEIS DE SÃO PAULO/SP. Contribuinte Municipal nº 113.512.0014-2. IMÓVEL: Um terreno, situado na Rua Espinosa, parte do lote 13, da quadra 11, (designado no projeto de desdobro como lote 13-A}, do loteamento denominado Cidade A.E. Carvalho 2ª Gleba, no Distrito de São Miguel Paulista, medindo 5,00m . de frente para a referida rua, por 30,00m. da frente aos fundos, de ambos os lados, tendo nos fundos mesma largura da frente, encerrando a área de 150,00m2. confrontando do lado esquerdo de quem da rua olha para o imóvel com o lote 14, do lado direito com o remanescente do terreno (denominado no projeto de desdobro como lote 13-8), e nos fundos com parte do lote 1O, sendo os lotes confrontantes todos da mesma quadra e de propriedade de Antonio Avelino de Oliveira, e sua mulher. OBSERVAÇÕES: 1) Certificou o oficial de justiça que: (ld: cda8e62) Ocupação atual: locatário (...) filho e esposa; 2) Há indisponibilidades; 3) Há outra penhora; 4) Consignou em despacho o juízo da execução que: (ld: 66e191 a) Dispõe o art. 11O, e seu parágrafo único, da Consolidação dos Provimentos da Corregedoria-Geral da Justiça do Trabalho, de 19/12 /2019: "Ao determinar a alienação de bem, deverá o magistrado fazer constar expressamente do edital, além dos requisitos do artigo 886 do CPC, a isenção do arrematante com relação aos débitos tributários, cujo fato gerador seja a propriedade, o domínio útil ou a posse de bens e direitos adquiridos judicialmente, através de leilão judicial ou iniciativa particular, estejam ou não inscritos na dívida ativa". Parágrafo único: "Ficarão subrogados no bem arrematado os débitos de natureza não tributária que constarem expressamente do edital". Mencionado artigo vem em substituição do art. 78 da revogada CPCGJT/TST, cuja redação havia sido alterada pelo ATO nº 1 O/GCGJT, de 18 de agosto de 2016. Assim, fica registrada a isenção dos débitos tributários anteriores à arrematação do bem em hasta pública, pois é considerada como aquisição originária, inexistindo relação jurídica entre o arrematante e o anterior proprietário do bem, sendo certo que os débitos anteriores à arrematação subrogam-se no preço da hasta, por aplicação do artigo 130, parágrafo único do CTN em interpretação que se estende aos bens móveis e semoventes; 5) Eventuais despesas cartorárias decorrentes do registro da arrematação, inclusive a baixa de eventuais gravames (cancelamento de penhoras e/ou indisponibilidades), poderão ficar a cargo do arrematante, na forma do art. 320-G do Provimento CNJ nº 149/2023, ressalvada eventual decisão do Juízo da Execução em sentido contrário, na forma do art. 320-C do Provimento CNJ nº 149/2023. Valor Total da Avaliação do Imóvel em R$ 800.000,00 (oitocentos mil reais). Lance mínimo do leilão: 50% Local dos bens: Rua Espinosa, 64 - Parque das Paineiras - São Paulo/SP Processo: 1000624-98.2025.5.02.0608 Requerente: JOSE EDMILSON MONTEIRO DA SILVA, CPF: 091.030.784-93 Requerido(a): FORMAL PRESTACAO DE SERVICOS DE OBRAS LTDA - ME; MARCELO LORENTE, CPF: 152.561.878- 48 Comarca/Vara: 8ª Vara do Trabalho da Zona Leste de São Paulo/SP