Mais sobre o Imóvel
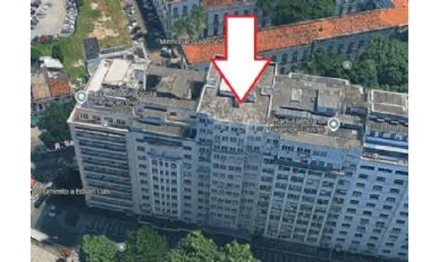
Precisão da geolocalização:
Localização Precisa
Código Imóvel: 2924619
Valor de Avaliação: R$ 800.000,00
Data de Inclusão: 14/07/2026
Descrição:
GRUPO DE SALAS 803/804 do Edifício na AVENIDA CHURCHILL,109 , na Freguesia de São José, e a correspondente fração ideal de 2 /60 do domínio útil do terreno, acrescido de marinha, foreiro ao Domínio da União, que mede 15,00m de frente e fundos por 20,00m de extensão; confrontando do lado direito com o lote 6, pelo lado esquerdo com o lote 4, e nos fundos com imóvel da Avenida Franklin Roosevelt. - MATRICULADO sob o n. 30.700 do 7º OFÍCIO DE REGISTRO DE IMÓVEIS (RI) . - A descrição do(s) bem(ns) se encontra em conformidade com a ata de audiência, id 21c9326 V.2, petição id 7599574 V.2, e certidão do Registro de Imóveis de id 28a8f7b. - Valor de Avaliação: R$ 800.000,00 (oitocentos mil reais). - VALOR INCIAL DA VENDA DIRETA: R$ 320.000,00 (trezentos e vinte mil reais), por 40% da avaliação, acrescidos da comissão de 5% (cinco por cento), a ser paga ao leiloeiro que intermediar a transação . - A avaliação do bem se encontra em conformidade com a ata de audiência, id 21c9326 V.2, e petição id 7599574 V.2. - Cientes os interessados sobre a existência de penhoras /averbações conforme certidão de Registro de Imóveis acostada aos autos id 28a8f7b. - (ver EDITAL) A venda será procedida na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho - CGJT, que PREVÊ QUE O ADQUIRENTE ESTARÁ ISENTO DOS DÉBITOS TRIBUTÁRIOS CUJO FATO GERADOR SEJA A PROPRIEDADE, O DOMÍNIO ÚTIL OU A POSSE DOS BENS E DIREITOS ADQUIRIDOS JUDICIALMENTE, POR MEIO DE LEILÃO JUDICIAL OU INICIATIVA PARTICULAR, ESTEJAM INSCRITOS, OU NÃO, NA DÍVIDA ATIVA, BEM COMO DOS DÉBITOS NÃO TRIBUTÁRIOS DE NATUREZA PROPTER REM RELATIVOS AO REFERIDO BEM, QUE SE SUBROGARÃO NO PREÇO DA AQUISIÇÃO, do parágrafo único do artigo 130 do CTN (Tema 1134 STJ) e do § 1º do Artigo 908 do CPC, POR SER A ARREMATAÇÃO EM HASTA PÚBLICA MODALIDADE DE AQUISIÇÃO ORIGINÁRIA, NÃO SE IMPUTANDO AO EVENTUAL ARREMATANTE RESPONSABILIDADE POR DÉBITOS TRIBUTÁRIOS E NÃO TRIBUTÁRIOS ANTERIORES À ARREMATAÇÃO. TAIS DÉBITOS SERÃO SUB-ROGADOS NO PREÇO DA ALIENAÇÃO , obedecidas as preferências legais. Os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186 do CTN. Os débitos que venham a ser apurados serão informados nos autos. A venda será procedida na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho - CGJT, que PREVÊ QUE O ADQUIRENTE ESTARÁ ISENTO DOS DÉBITOS TRIBUTÁRIOS CUJO FATO GERADOR SEJA A PROPRIEDADE, O DOMÍNIO ÚTIL OU A POSSE DOS BENS E DIREITOS ADQUIRIDOS JUDICIALMENTE, POR MEIO DE LEILÃO JUDICIAL OU INICIATIVA PARTICULAR, ESTEJAM INSCRITOS, OU NÃO, NA DÍVIDA ATIVA, BEM COMO DOS DÉBITOS NÃO TRIBUTÁRIOS DE NATUREZA PROPTER REM RELATIVOS AO REFERIDO BEM, QUE SE SUBROGARÃO NO PREÇO DA AQUISIÇÃO , do parágrafo único do artigo 130 do CTN (Tema 1134 STJ) e do § 1º do Artigo 908 do CPC, POR SER A ARREMATAÇÃO EM HASTA PÚBLICA MODALIDADE DE AQUISIÇÃO ORIGINÁRIA, NÃO SE IMPUTANDO AO EVENTUAL ARREMATANTE RESPONSABILIDADE POR DÉBITOS TRIBUTÁRIOS E NÃO TRIBUTÁRIOS ANTERIORES À ARREMATAÇÃO. TAIS DÉBITOS SERÃO SUB-ROGADOS NO PREÇO DA ALIENAÇÃO , obedecidas as preferências legais. Os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186 do CTN. Os débitos que venham a ser apurados serão informados nos autos. A venda será procedida na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho - CGJT, que PREVÊ QUE O ADQUIRENTE ESTARÁ ISENTO DOS DÉBITOS TRIBUTÁRIOS CUJO FATO GERADOR SEJA A PROPRIEDADE, O DOMÍNIO ÚTIL OU A POSSE DOS BENS E DIREITOS ADQUIRIDOS JUDICIALMENTE, POR MEIO DE LEILÃO JUDICIAL OU INICIATIVA PARTICULAR, ESTEJAM INSCRITOS, OU NÃO, NA DÍVIDA ATIVA, BEM COMO DOS DÉBITOS NÃO TRIBUTÁRIOS DE NATUREZA PROPTER REM RELATIVOS AO REFERIDO BEM, QUE SE SUBROGARÃO NO PREÇO DA AQUISIÇÃO , do parágrafo único do artigo 130 do CTN (Tema 1134 STJ) e do § 1º do Artigo 908 do CPC, POR SER A ARREMATAÇÃO EM HASTA PÚBLICA MODALIDADE DE AQUISIÇÃO ORIGINÁRIA, NÃO SE IMPUTANDO AO EVENTUAL ARREMATANTE RESPONSABILIDADE POR DÉBITOS TRIBUTÁRIOS E NÃO TRIBUTÁRIOS ANTERIORES À ARREMATAÇÃO. TAIS DÉBITOS SERÃO SUB-ROGADOS NO PREÇO DA ALIENAÇÃO , obedecidas as preferências legais. Os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186 do CTN. Os débitos que venham a ser apurados serão informados nos autos. A venda será procedida na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho - CGJT, que PREVÊ QUE O ADQUIRENTE ESTARÁ ISENTO DOS DÉBITOS TRIBUTÁRIOS CUJO FATO GERADOR SEJA A PROPRIEDADE, O DOMÍNIO ÚTIL OU A POSSE DOS BENS E DIREITOS ADQUIRIDOS JUDICIALMENTE, POR MEIO DE LEILÃO JUDICIAL OU INICIATIVA PARTICULAR, ESTEJAM INSCRITOS, OU NÃO, NA DÍVIDA ATIVA, BEM COMO DOS DÉBITOS NÃO TRIBUTÁRIOS DE NATUREZA PROPTER REM RELATIVOS AO REFERIDO BEM, QUE SE SUBROGARÃO NO PREÇO DA AQUISIÇÃO , do parágrafo único do artigo 130 do CTN (Tema 1134 STJ) e do § 1º do Artigo 908 do CPC, POR SER A ARREMATAÇÃO EM HASTA PÚBLICA MODALIDADE DE AQUISIÇÃO ORIGINÁRIA, NÃO SE IMPUTANDO AO EVENTUAL ARREMATANTE RESPONSABILIDADE POR DÉBITOS TRIBUTÁRIOS E NÃO TRIBUTÁRIOS ANTERIORES À ARREMATAÇÃO. TAIS DÉBITOS SERÃO SUB-ROGADOS NO PREÇO DA ALIENAÇÃO , obedecidas as preferências legais. Os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186 do CTN. Os débitos que venham a ser apurados serão informados nos autos. A venda será procedida na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho - CGJT, que PREVÊ QUE O ADQUIRENTE ESTARÁ ISENTO DOS DÉBITOS TRIBUTÁRIOS CUJO FATO GERADOR SEJA A PROPRIEDADE, O DOMÍNIO ÚTIL OU A POSSE DOS BENS E DIREITOS ADQUIRIDOS JUDICIALMENTE, POR MEIO DE LEILÃO JUDICIAL OU INICIATIVA PARTICULAR, ESTEJAM INSCRITOS, OU NÃO, NA DÍVIDA ATIVA, BEM COMO DOS DÉBITOS NÃO TRIBUTÁRIOS DE NATUREZA PROPTER REM RELATIVOS AO REFERIDO BEM, QUE SE SUBROGARÃO NO PREÇO DA AQUISIÇÃO , do parágrafo único do artigo 130 do CTN (Tema 1134 STJ) e do § 1º do Artigo 908 do CPC, POR SER A ARREMATAÇÃO EM HASTA PÚBLICA MODALIDADE DE AQUISIÇÃO ORIGINÁRIA, NÃO SE IMPUTANDO AO EVENTUAL ARREMATANTE RESPONSABILIDADE POR DÉBITOS TRIBUTÁRIOS E NÃO TRIBUTÁRIOS ANTERIORES À ARREMATAÇÃO. TAIS DÉBITOS SERÃO SUB-ROGADOS NO PREÇO DA ALIENAÇÃO , obedecidas as preferências legais. Os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186 do CTN. Os débitos que venham a ser apurados serão informados nos autos. A venda será procedida na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho - CGJT, que PREVÊ QUE O ADQUIRENTE ESTARÁ ISENTO DOS DÉBITOS TRIBUTÁRIOS CUJO FATO GERADOR SEJA A PROPRIEDADE, O DOMÍNIO ÚTIL OU A POSSE DOS BENS E DIREITOS ADQUIRIDOS JUDICIALMENTE, POR MEIO DE LEILÃO JUDICIAL OU INICIATIVA PARTICULAR, ESTEJAM INSCRITOS, OU NÃO, NA DÍVIDA ATIVA, BEM COMO DOS DÉBITOS NÃO TRIBUTÁRIOS DE NATUREZA PROPTER REM RELATIVOS AO REFERIDO BEM, QUE SE SUBROGARÃO NO PREÇO DA AQUISIÇÃO , do parágrafo único do artigo 130 do CTN (Tema 1134 STJ) e do § 1º do Artigo 908 do CPC, POR SER A ARREMATAÇÃO EM HASTA PÚBLICA MODALIDADE DE AQUISIÇÃO ORIGINÁRIA, NÃO SE IMPUTANDO AO EVENTUAL ARREMATANTE RESPONSABILIDADE POR DÉBITOS TRIBUTÁRIOS E NÃO TRIBUTÁRIOS ANTERIORES À ARREMATAÇÃO. TAIS DÉBITOS SERÃO SUB-ROGADOS NO PREÇO DA ALIENAÇÃO , obedecidas as preferências legais. Os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186 do CTN. Os débitos que venham a ser apurados serão informados nos autos