Mais sobre o Imóvel
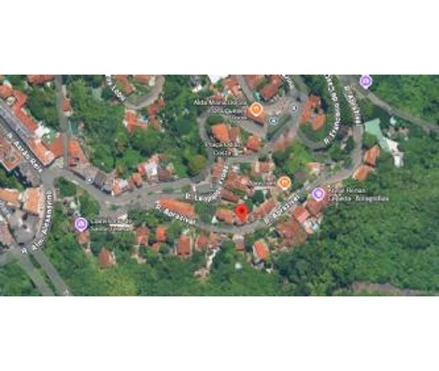
Precisão da geolocalização:
Localização Precisa
Código Imóvel: 2924620
Valor de Avaliação: R$ 2.000.000,00
Data de Inclusão: 14/07/2026
Descrição:
PRÉDIO localizado na RUA APRAZÍVEL, 70/70-A , prédios e domínio útil do respectivo terreno, foreiro ao Município do Rio de Janeiro. Freguesia da Glória. - Inscrição no FRE n. 401006-2, CL 6552-4. CARACTERÍSTICAS E CONFRONTAÇÕES o terreno mede 17,67m de frente pelo alinhamento par da Rua Aprazível em 2 segmentos da direita para a esquerda de 7,34m (em curva) mais 10,33m (em reta), à direita 9,68m pela divisa com o prédio n. 74 da Rua Aprazível, desde o ponto mais à direita da linha de frente até atingir o ponto de igual situação na divisa dos fundos, à esquerda 17,62m pela divisa com o prédio n. 66 da Rua Aprazível, desde o ponto mais à esquerda da linha de frente até interceptar a divisa dos fundos também em seu ponto mais à esquerda; 13,03m nos fundos pela divisa como prédio n. 74 também da Rua Aprazível, medidos entre os pontos mais ao fundo das linhas da direita e esquerda, confrontando à direita e aos fundos com o prédio n. 74 da mesma rua, de Ernesto Vaikere ou sucessores, a esquerda com o prédio n. 66 também da Rua Aprazível, de Eugenio Henriques da Silva Monteiro ou sucessores. - MATRICULADO sob o n. 121.153 do 9º OFÍCIO DE REGISTRO DE IMÓVEIS (RI) . - O IMÓVEL LOCALIZA-SE NO BAIRRO DE SANTA TERESA . R-2: Usufrutuário Adolpho Constant Burnay - Falecido A descrição do(s) bem(ns) se encontra em conformidade com a ata de audiência, id 533efc4 V.1, e certidão do Registro de Imóveis de id d8fb9e0 V.2. - Valor de Avaliação: R$ 2.000.000,00 (dois milhões de reais). - VALOR INCIAL DA VENDA DIRETA: R$ 800.000,00 (oitocentos mil reais), por 40% da avaliação, acrescidos da comissão de 5% (cinco por cento), a ser paga ao leiloeiro que intermediar a transação . - A avaliação do bem se encontra em conformidade com a ata de audiência de id 533efc4 V.1. - Cientes os interessados sobre a existência de penhoras /averbações conforme certidão de Registro de Imóveis acostada aos autos id d8fb9e0 V.2. - (ver EDITAL) A venda será procedida na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho - CGJT, que PREVÊ QUE O ADQUIRENTE ESTARÁ ISENTO DOS DÉBITOS TRIBUTÁRIOS CUJO FATO GERADOR SEJA A PROPRIEDADE, O DOMÍNIO ÚTIL OU A POSSE DOS BENS E DIREITOS ADQUIRIDOS JUDICIALMENTE, POR MEIO DE LEILÃO JUDICIAL OU INICIATIVA PARTICULAR, ESTEJAM INSCRITOS, OU NÃO, NA DÍVIDA ATIVA, BEM COMO DOS DÉBITOS NÃO TRIBUTÁRIOS DE NATUREZA PROPTER REM RELATIVOS AO REFERIDO BEM, QUE SE SUBROGARÃO NO PREÇO DA AQUISIÇÃO, do parágrafo único do artigo 130 do CTN (Tema 1134 STJ) e do § 1º do Artigo 908 do CPC, POR SER A ARREMATAÇÃO EM HASTA PÚBLICA MODALIDADE DE AQUISIÇÃO ORIGINÁRIA, NÃO SE IMPUTANDO AO EVENTUAL ARREMATANTE RESPONSABILIDADE POR DÉBITOS TRIBUTÁRIOS E NÃO TRIBUTÁRIOS ANTERIORES À ARREMATAÇÃO. TAIS DÉBITOS SERÃO SUB-ROGADOS NO PREÇO DA ALIENAÇÃO , obedecidas as preferências legais. Os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186 do CTN. Os débitos que venham a ser apurados serão informados nos autos. A venda será procedida na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho - CGJT, que PREVÊ QUE O ADQUIRENTE ESTARÁ ISENTO DOS DÉBITOS TRIBUTÁRIOS CUJO FATO GERADOR SEJA A PROPRIEDADE, O DOMÍNIO ÚTIL OU A POSSE DOS BENS E DIREITOS ADQUIRIDOS JUDICIALMENTE, POR MEIO DE LEILÃO JUDICIAL OU INICIATIVA PARTICULAR, ESTEJAM INSCRITOS, OU NÃO, NA DÍVIDA ATIVA, BEM COMO DOS DÉBITOS NÃO TRIBUTÁRIOS DE NATUREZA PROPTER REM RELATIVOS AO REFERIDO BEM, QUE SE SUBROGARÃO NO PREÇO DA AQUISIÇÃO , do parágrafo único do artigo 130 do CTN (Tema 1134 STJ) e do § 1º do Artigo 908 do CPC, POR SER A ARREMATAÇÃO EM HASTA PÚBLICA MODALIDADE DE AQUISIÇÃO ORIGINÁRIA, NÃO SE IMPUTANDO AO EVENTUAL ARREMATANTE RESPONSABILIDADE POR DÉBITOS TRIBUTÁRIOS E NÃO TRIBUTÁRIOS ANTERIORES À ARREMATAÇÃO. TAIS DÉBITOS SERÃO SUB-ROGADOS NO PREÇO DA ALIENAÇÃO , obedecidas as preferências legais. Os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186 do CTN. Os débitos que venham a ser apurados serão informados nos autos. A venda será procedida na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho - CGJT, que PREVÊ QUE O ADQUIRENTE ESTARÁ ISENTO DOS DÉBITOS TRIBUTÁRIOS CUJO FATO GERADOR SEJA A PROPRIEDADE, O DOMÍNIO ÚTIL OU A POSSE DOS BENS E DIREITOS ADQUIRIDOS JUDICIALMENTE, POR MEIO DE LEILÃO JUDICIAL OU INICIATIVA PARTICULAR, ESTEJAM INSCRITOS, OU NÃO, NA DÍVIDA ATIVA, BEM COMO DOS DÉBITOS NÃO TRIBUTÁRIOS DE NATUREZA PROPTER REM RELATIVOS AO REFERIDO BEM, QUE SE SUBROGARÃO NO PREÇO DA AQUISIÇÃO , do parágrafo único do artigo 130 do CTN (Tema 1134 STJ) e do § 1º do Artigo 908 do CPC, POR SER A ARREMATAÇÃO EM HASTA PÚBLICA MODALIDADE DE AQUISIÇÃO ORIGINÁRIA, NÃO SE IMPUTANDO AO EVENTUAL ARREMATANTE RESPONSABILIDADE POR DÉBITOS TRIBUTÁRIOS E NÃO TRIBUTÁRIOS ANTERIORES À ARREMATAÇÃO. TAIS DÉBITOS SERÃO SUB-ROGADOS NO PREÇO DA ALIENAÇÃO , obedecidas as preferências legais. Os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186 do CTN. Os débitos que venham a ser apurados serão informados nos autos. A venda será procedida na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho - CGJT, que PREVÊ QUE O ADQUIRENTE ESTARÁ ISENTO DOS DÉBITOS TRIBUTÁRIOS CUJO FATO GERADOR SEJA A PROPRIEDADE, O DOMÍNIO ÚTIL OU A POSSE DOS BENS E DIREITOS ADQUIRIDOS JUDICIALMENTE, POR MEIO DE LEILÃO JUDICIAL OU INICIATIVA PARTICULAR, ESTEJAM INSCRITOS, OU NÃO, NA DÍVIDA ATIVA, BEM COMO DOS DÉBITOS NÃO TRIBUTÁRIOS DE NATUREZA PROPTER REM RELATIVOS AO REFERIDO BEM, QUE SE SUBROGARÃO NO PREÇO DA AQUISIÇÃO , do parágrafo único do artigo 130 do CTN (Tema 1134 STJ) e do § 1º do Artigo 908 do CPC, POR SER A ARREMATAÇÃO EM HASTA PÚBLICA MODALIDADE DE AQUISIÇÃO ORIGINÁRIA, NÃO SE IMPUTANDO AO EVENTUAL ARREMATANTE RESPONSABILIDADE POR DÉBITOS TRIBUTÁRIOS E NÃO TRIBUTÁRIOS ANTERIORES À ARREMATAÇÃO. TAIS DÉBITOS SERÃO SUB-ROGADOS NO PREÇO DA ALIENAÇÃO , obedecidas as preferências legais. Os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186 do CTN. Os débitos que venham a ser apurados serão informados nos autos. A venda será procedida na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho - CGJT, que PREVÊ QUE O ADQUIRENTE ESTARÁ ISENTO DOS DÉBITOS TRIBUTÁRIOS CUJO FATO GERADOR SEJA A PROPRIEDADE, O DOMÍNIO ÚTIL OU A POSSE DOS BENS E DIREITOS ADQUIRIDOS JUDICIALMENTE, POR MEIO DE LEILÃO JUDICIAL OU INICIATIVA PARTICULAR, ESTEJAM INSCRITOS, OU NÃO, NA DÍVIDA ATIVA, BEM COMO DOS DÉBITOS NÃO TRIBUTÁRIOS DE NATUREZA PROPTER REM RELATIVOS AO REFERIDO BEM, QUE SE SUBROGARÃO NO PREÇO DA AQUISIÇÃO , do parágrafo único do artigo 130 do CTN (Tema 1134 STJ) e do § 1º do Artigo 908 do CPC, POR SER A ARREMATAÇÃO EM HASTA PÚBLICA MODALIDADE DE AQUISIÇÃO ORIGINÁRIA, NÃO SE IMPUTANDO AO EVENTUAL ARREMATANTE RESPONSABILIDADE POR DÉBITOS TRIBUTÁRIOS E NÃO TRIBUTÁRIOS ANTERIORES À ARREMATAÇÃO. TAIS DÉBITOS SERÃO SUB-ROGADOS NO PREÇO DA ALIENAÇÃO , obedecidas as preferências legais. Os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186 do CTN. Os débitos que venham a ser apurados serão informados nos autos. A venda será procedida na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho - CGJT, que PREVÊ QUE O ADQUIRENTE ESTARÁ ISENTO DOS DÉBITOS TRIBUTÁRIOS CUJO FATO GERADOR SEJA A PROPRIEDADE, O DOMÍNIO ÚTIL OU A POSSE DOS BENS E DIREITOS ADQUIRIDOS JUDICIALMENTE, POR MEIO DE LEILÃO JUDICIAL OU INICIATIVA PARTICULAR, ESTEJAM INSCRITOS, OU NÃO, NA DÍVIDA ATIVA, BEM COMO DOS DÉBITOS NÃO TRIBUTÁRIOS DE NATUREZA PROPTER REM RELATIVOS AO REFERIDO BEM, QUE SE SUBROGARÃO NO PREÇO DA AQUISIÇÃO , do parágrafo único do artigo 130 do CTN (Tema 1134 STJ) e do § 1º do Artigo 908 do CPC, POR SER A ARREMATAÇÃO EM HASTA PÚBLICA MODALIDADE DE AQUISIÇÃO ORIGINÁRIA, NÃO